Impact de la réforme du PCG sur l’EBE
Règlement N° 2022-06 du 4 novembre 2022
- Modifie le règlement ANC N° 2014-03 du 5 juin 2014 relatif au plan comptable général
Pourquoi cette réforme
- Moderniser les états financiers
Pour qui
- Le plan comptable est applicable
- à toute personne physique ou morale soumise à l’obligation légale d’établir des comptes annuels comprenant le bilan, le compte de résultat et une annexe, sous réserve des dispositions qui leur sont spécifiques.
- Donc aussi aux associations
A partir de quand
- Applicable aux exercices ouverts à compter du 1er janvier 2025 (application anticipée possible)
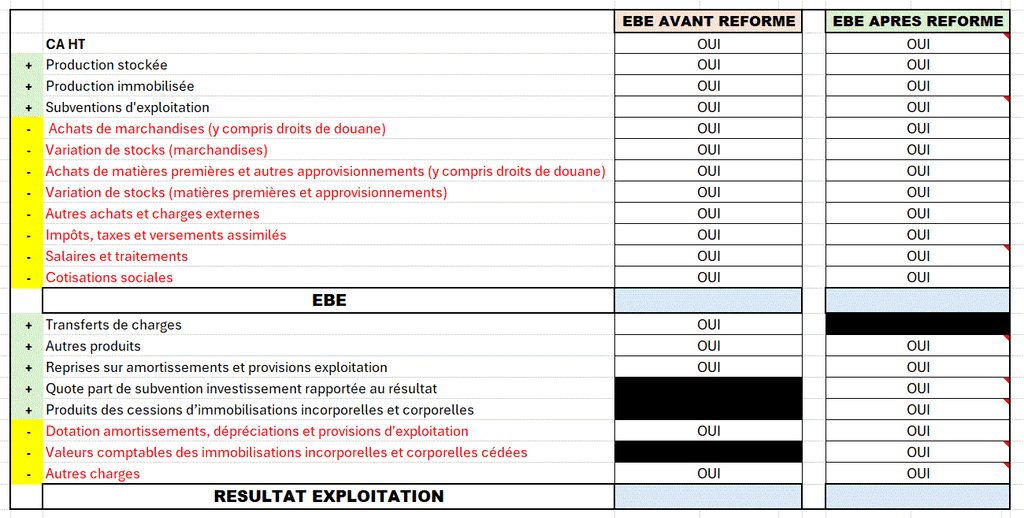
Impact sur l’Excédent Brut d’Exploitation de la réforme du PCG
Attention
- voir si dans le CA dorénavant on n’a pas une partie du CA (refacturation de frais) qui était en transferts de charges en N-1
- dans la ligne subvention,
- on les subventions d’exploitation qui font partie de l’EBE mais aussi les quote-part de subventions investissement rapportées au résultat qui ne font pas partie de l’EBE
- dans les lignes salaires et cotisations sociales
- on peut avoir des remboursements de salaires qui étaient en en transferts de charges en N-1 ? = remboursement IJSS, salaires durant la formation remboursés par les OPCO…
- dans le résultat d’exploitation on trouve dorénavant
- Produits des cessions d’immobilisations incorporelles et corporelles et les valeurs comptables des immobilisations incorporelles et corporelles cédées
- qui ne font pas partie de l’EBE
Suivre mes formations en comptabilité
PCG = Plan Comptable Général