Maîtrisez l’EBE de votre entreprise
- Cet article est un guide destiné aux non-financiers (aux financiers aussi d’ailleurs) afin de comprendre l’EBE (Excédent Brut d’Exploitation) de leur entreprise.
- Ce guide sur l’EBE vous permettra de
- Savoir ce qu’est l’EBE (cash réel ou potentiel)
- Comment l’expliquer simplement
- Comment le calculer
- Ses avantages et les limites de ce ratio financier
- Article rédigé par Guy de CIBON
NB : EBE = Excédent Brut d’Exploitation
1- Comment l’expliquer simplement l’EBE (EBE = Excédent Brut d’Exploitation)
- L’EBE mesure si le CA permet de payer les dépenses courantes ou pas
- Quelles sont les dépenses courantes ?
- Les stocks écoulés (pour ceux qui ont des stocks)
- Les charges externes (loyers, assurances, honoraires, fournitures de bureau, leasing, entretien, intérim…)
- Les impôts et taxes (sauf TVA et impôt sur les bénéfices) : taxe foncière, taxe d’apprentissage…
- Frais de personnel = salaires chargés = coût total pour l’employeur
- Donc pas le net, ni le brut MAIS le brut + les cotisations patronales
- Idéalement il faut donc que l’EBE soit positif (> 0)
- si l’EBE est négatif (<0), cela signifie que le CA de l’entreprise ne permet pas de payer ses dépenses courantes.
- L’EBE est du cash potentiel généré par l’activité de l’entreprise MAIS AVANT investissements, endettement, impôt sur les bénéfices, dividendes…
2- Mieux vaut-il que l’EBE soit positif ou négatif ?
- Il vaut mieux qu’il soit positif car sinon cela revient à dire que le chiffre d’affaires de l’entreprise ne lui permet pas de payer ses dépenses courantes.
3- L’EBE est-il HT ou TTC ?
- Dans l’immense majorité des cas il sera HT (car la TVA sur les ventes n’est pas du CA et l’entreprise pourra récupérer la TVA sur ses achats)
- Toutefois, parfois les charges externes seront TTC, si l’entreprise a un métier qui ne lui permet pas de récupérer la TVA sur ses dépenses
4- Comment se calcule l’EBE ?
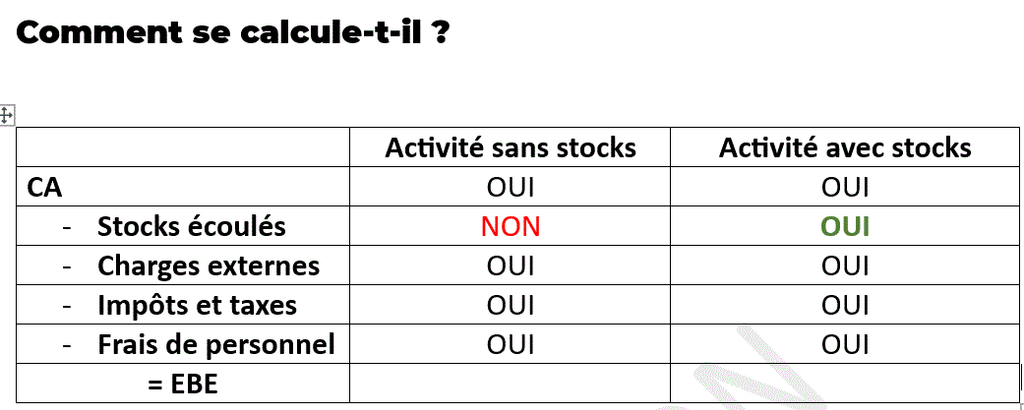
5- L’EBE, est-ce du cash réel ?
- NON, cf. le tableau ci-dessous
- NON CAR
- on prend le CA de la période que les clients aient payé ou pas
- on prend les stocks écoulés (pour ceux qui en ont) qu’ils soient payés ou pas (par ailleurs on ne tient pas compte des stocks non vendus dans le calcul de l’EBE)
- on prend toutes les charges externes HT de la période (parfois TTC) qu’elles soient payées ou pas
- on prend toutes les impôts et taxes de la période (SAUF TVA & impôt sur les bénéfices) qu’ils soient payés ou pas
- on prend toutes les frais de personnel de la période qu’ils soient payés ou pas
5-1- CALCUL DE l’EBE DANS UNE ENTREPRISE DE SERVICES
| Quoi | EBE | Trésorerie (cash flow) | |
| CA HT | CA total de la période | => Que les clients aient payé ou pas | Part payée par les clients TTC |
| Charges externes | Toutes les dépenses de la période HT (parfois TTC) | => Que les fournisseurs soient payés ou pas | – Part payée aux fournisseurs TTC |
| Impôts et taxes (SAUF TVA et impôt sur les bénéfices) | Tous les impôts de la période | => Que les impôts soient payés ou pas | – Part payée aux impôts |
| Frais de personnel (coût total employeur) | Tous les frais de personnel de la période | => Que les frais de personnel soient payés ou pas | – Part payée aux salariés et organismes sociaux (Urssaf…) |
| = EBE d’un prestataire de services et son cash flow (dernière colonne) | |||
- La part non payée sera dans le bilan
- Cash flow = cash généré sur la période (ici hors investissements, endettement, dividendes, impôt sur les bénéfices) = entrées de cash – sorties de cash sur la période
5-2- CALCUL DE L’EBE DANS UNE ENTREPRISE AVEC DES STOCKS
| Quoi | EBE | Trésorerie (cash flow) | |
| CA HT | CA total de la période | => Que les clients aient payé ou pas | Part payée par les clients TTC |
| Stocks écoulés | Tous les stocks écoulés HT | => Que les fournisseurs de stocks soient payés ou pas | – Part payée aux fournisseurs (y compris pour les stocks non vendus) |
| Charges externes | Toutes les dépenses de la période HT (parfois TTC) | => Que les fournisseurs soient payés ou pas | – Part payée aux fournisseurs TTC |
| Impôts et taxes (SAUF TVA et impôt sur les bénéfices) | Tous les impôts de la période | => Que les impôts soient payés ou pas | – Part payée aux impôts |
| Frais de personnel (coût total employeur) | Tous les frais de personnel de la période | => Que les frais de personnel soient payés ou pas | – Part payée aux salariés et organismes sociaux (Urssaf…) |
| EBE d’une entreprise avec des stocks et son cash flow (dernière colonne) | |||
- La part non payée sera dans le bilan
- Cash flow = cash généré sur la période (ici hors investissements, endettement, dividendes, impôt sur les bénéfices) = entrées de cash – sorties de cash sur la période
6- Comment s’y prendre pour analyser l’EBE de votre entreprise par rapport au budget ou l’année précédente
6-1- Analyse de quelle période ? sur quelle période l’EBE est analysé ?
- Avant de se lancer tête baissée il faut savoir de quelle période on parle
- On parle du mois, du trimestre ?
- Ytd = Year to date => depuis le début de l’année ?
6-2- Analyser le budget de l’EBE avec l’EBE réalisé => l’objectif est-il atteint ?
- Le CA est-il atteint ?
- La marge brute et le taux de marge brute sont-ils atteints ?
- Les charges externes sont-elles respectées ou pas ?
- Masse salariale => Les salaires ont-ils été « respectés » ou pas par rapport au budget ?
- EBITDA est-il atteint ou pas ?
6-3- Identifier les points positifs et points à creuser (sur lesquels on peut agir) qui peuvent impacter l’EBE de votre entreprise
- Les points positifs : par exemples => hausse du CA, hausse du taux de marge brute ==> MAIS pourquoi ?
- Sur les points à creuser, trouver les causes (internes et externes) qui peuvent impacter l’entreprise et son activité :
- Le CA n’est pas atteint => mais pourquoi
- La marger brute et le taux de MB sont-ils atteints => mais pourquoi
- Les frais de personnel sont-ils respectés ou pas => mais pourquoi
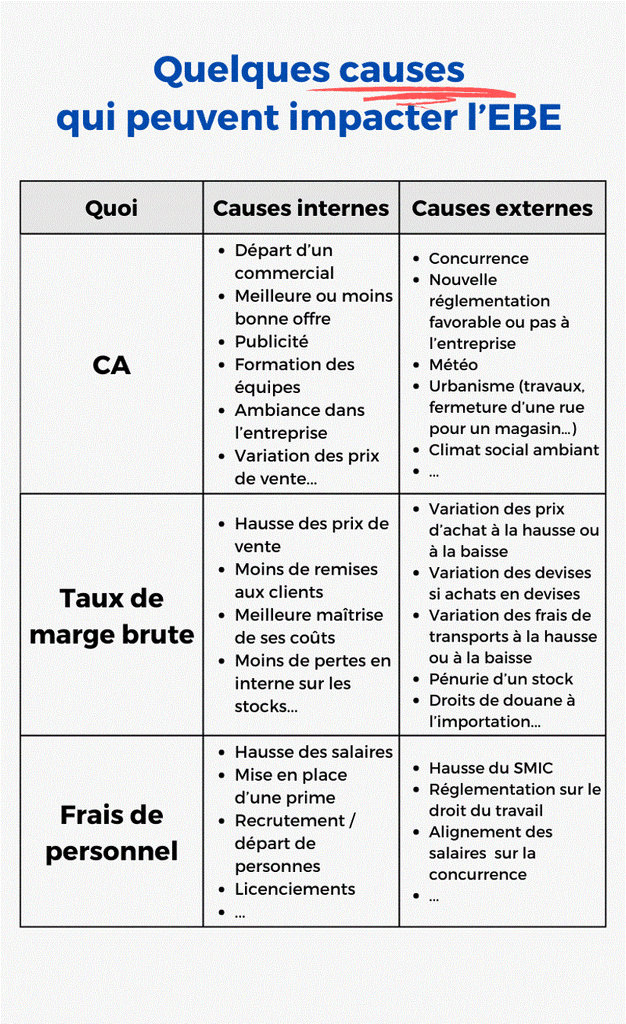
- C’est quoi les causes internes et externes ? (cf. tableau plus bas)
- Causes internes : sont liées à l’entreprise, son équipe (absence, implication…), ce qu’elle vend (qualité des produits, SAV, diversité de son offre, valeur de son offre…), son organisation (formation, rapidité des réponses aux clients…)…
- Causes externes : ce qui est extérieur à l’entreprise mais qui impacte son activité (météo, grève, inflation, concurrence…), hausse du SMIC…
6-4- Plan d’actions
- Quelles actions va-t-on proposer pour par exemple pour redresser l’EBITDA
- Augmenter les ventes, former les équipes, vendre les produits à fortes marges…
7- Quelques exemples de causes qui peuvent impacter l’EBE de votre entreprise
8- L’EBE dans le cadre d’une reprise d’entreprise
- L’EBE fait clairement partie des indicateurs majeurs regardés dans le cadre d’une transmission d’entreprise
9- Les limites de l’EBE
- L’EBE n’est pas du cash réel donc le suivre seul sans la trésorerie peut-être source de problèmes pour une entreprise
- L’EBE est avant les investissements (achats de machines, achats de véhicules…), endettement (emprunts…), impôt sur les bénéfices, dividendes
- Parfois l’EBE dans les franchisés n’inclus pas les redevances versées aux franchiseurs qui sont alors comptabilisées après l’EBE. Il faut donc demander à votre comptable de faire un calcul d’un EBE retraité…
10- Où trouver l’EBE de votre entreprise ?
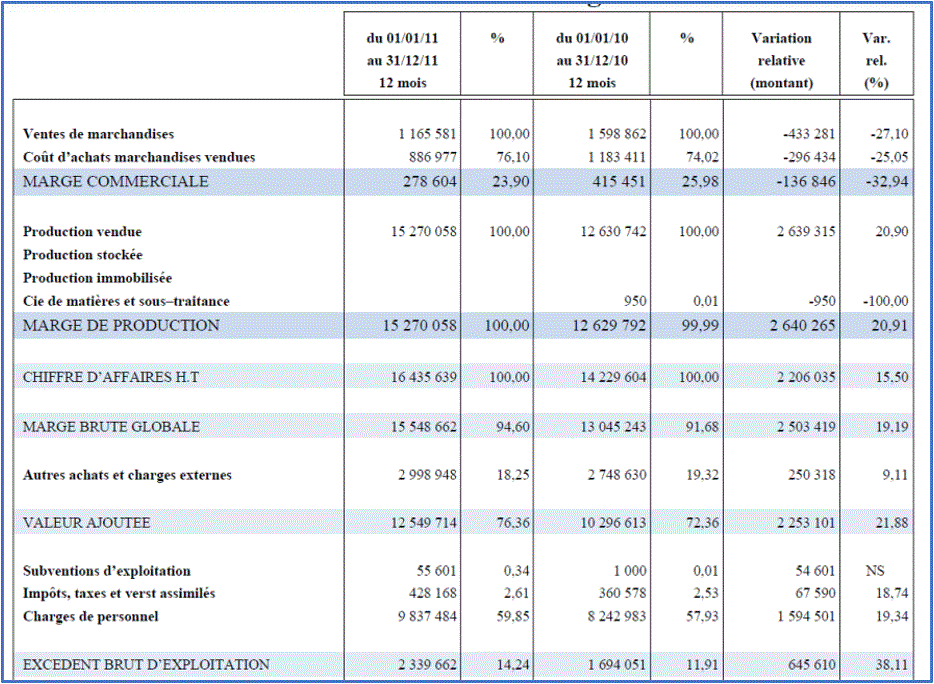
- Pour obtenir l’EBE de votre entreprise, il faut demander à votre comptable les « Soldes Intermédiaires de Gestion » qu’on appelle aussi les SIG
- Exemple de SIG d’une entreprise
11- Vous gérez une entreprise, quels sont les indicateurs majeurs à suivre
- Bien sûr l’EBE, de manière périodique. Dans les grands groupes c’est analysé tous les mois
- La trésorerie autrement dit le cash mis de côté par l’entreprise et combien de temps peut-elle tenir avec ?
- Les factures clients non payées è y-a-t-il du retard dans les paiements ou pas ?
- Les stocks non vendus (pour ceux qui en ont) è les stocks se vendent il bien ou pas ?
- dès qu’un stock met trop de temps à se vendre, il faut alors remonter l’information pour prendre une décision, car le stock coûte beaucoup d’argent.
12- Suivre une formation
- Formation : EBE, cash flow, BFR expliqués aux non-financiers
- Formation en finance pour non-financiers
- Formation au tableau de flux de trésorerie
- Formation analyse financière pour les financiers